Margeregeling bij gebruikte scooters: zo reken je de btw goed
De Zip die je voor € 1.200 van de straat kocht
Zaterdagochtend. Een jongen van zeventien komt met zijn vader binnen, een Piaggio Zip aan de hand. Hij gaat studeren en de scooter moet weg. Jullie worden het eens op € 1.200, de vader tekent, het geld gaat over en de Zip staat een week later gepoetst en met nieuwe banden in de showroom voor € 1.850.
Dan komt de vraag die vroeg of laat bij elke dealer op tafel ligt. Hoeveel btw draag je af over die € 1.850? Het eerlijke antwoord: veel minder dan je misschien denkt, mits je administratie klopt. En precies daar gaat het bij veel zaken mis.
Hoe de margeregeling werkt
De margeregeling is in de wet de bijzondere regeling voor gebruikte goederen (artikel 28b en verder van de Wet op de omzetbelasting 1968). Het idee is simpel. Een particulier die jou een scooter verkoopt, rekent geen btw. Jij kunt dus ook geen btw aftrekken. Zou je bij verkoop 21% over de hele prijs moeten betalen, dan betaal je btw over geld waar al eens btw in zat toen de scooter nieuw werd verkocht.
Daarom betaal je met de margeregeling alleen btw over je winst op dat ene voertuig: de verkoopprijs min de inkoopprijs. Omdat die marge inclusief btw is, reken je de btw eruit met 21/121.
Het rekenvoorbeeld
Terug naar de Zip:
| Bedrag | |
|---|---|
| Inkoopprijs (van particulier) | € 1.200,00 |
| Verkoopprijs aan klant | € 1.850,00 |
| Marge | € 650,00 |
| Btw: € 650 × 21/121 | € 112,81 |
| Marge zonder btw | € 537,19 |
Je draagt dus € 112,81 btw af. Zonder margeregeling, met gewone btw over de hele verkoopprijs, was dat € 1.850 × 21/121 = € 321,07 geweest. Het verschil van € 208,26 is geld dat je laat liggen als de regeling niet goed wordt toegepast, en dat op één scooter.
Let op: de kosten voor die nieuwe banden en het poetsen tellen niet mee in je inkoopprijs. Die btw trek je gewoon af via de inkoopfactuur van je leverancier.
Wanneer het wel en niet mag
De voorwaarde is dat er bij de inkoop geen btw is verrekend. In de praktijk komt dat bij een scooter-, brommer- of e-bikedealer neer op deze situaties:
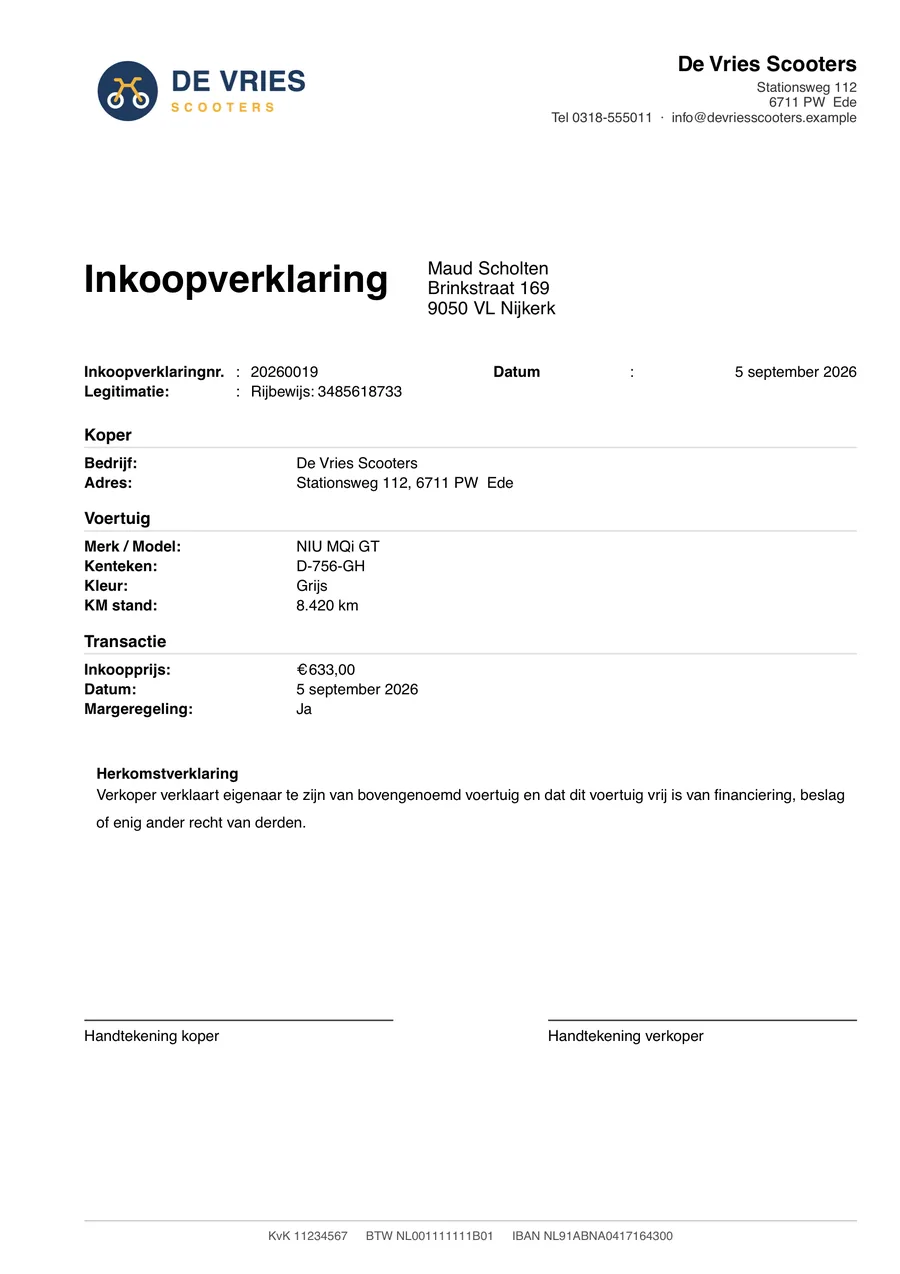
- Je koopt in van een particulier, met een inkoopverklaring.
- Je koopt in van een andere dealer die hem zelf onder de margeregeling aan jou verkoopt, dus zonder btw op de factuur.
- De klant ruilt zijn oude scooter of e-bike in bij aankoop van een nieuwe.
Koop je een partij gebruikte e-bikes van een bedrijf dat wel btw op de factuur zet, en trek je die btw af? Dan valt de verkoop buiten de margeregeling en betaal je btw over de volle verkoopprijs. Je kiest niet achteraf welke regeling het voordeligst uitkomt; de inkoop bepaalt het.
Inruil
Inruil is het moment waarop het vaakst iets misgaat. Een klant koopt een nieuwe e-bike van € 2.800 en ruilt zijn oude in voor € 400. De nieuwe e-bike verkoop je met gewone btw over de volle € 2.800. De ingeruilde fiets is voor jou een inkoop van een particulier: € 400 is zijn inkoopprijs onder de margeregeling. Verkoop je hem later voor € 750, dan betaal je btw over € 350.
Geef je bij inruil bewust meer dan de fiets waard is, om korting op de nieuwe te verstoppen, bespreek dat dan vooraf met je boekhouder. Dat ligt fiscaal minder simpel dan het lijkt.
Verkoop met verlies
Soms valt het tegen. Je kocht een brommer voor € 900 en krijgt er na drie maanden nog maar € 750 voor. Over die verkoop betaal je geen btw. Werk je per voertuig, en dat doen de meeste tweewielerzaken, dan mag je dat verlies niet verrekenen met de marge op de Zip van hierboven.
De factuur en de administratie
Op een margefactuur staat geen btw-bedrag en geen btw-percentage. Je klant ziet alleen de prijs. Wel verplicht is de vermelding dat je de bijzondere regeling voor gebruikte goederen toepast, iets als "Bijzondere regeling, gebruikte goederen". De exacte wettelijke tekst is die van de Belastingdienst; neem die letterlijk over in je factuursjabloon en zet hem niet uit je hoofd op papier.
Een zakelijke klant die bij jou een gebruikte scooter onder de margeregeling koopt, kan geen btw aftrekken. Vertel dat vooraf, dan krijg je geen verbaasd telefoontje van zijn boekhouder.
De Belastingdienst wil per voertuig kunnen zien wat je ervoor betaalde en waarvoor je het verkocht. Voor elke gebruikte scooter, brommer of e-bike heb je dus nodig:
- De inkoopverklaring of inkoopfactuur, met datum en inkoopprijs.
- Framenummer en, bij scooters en brommers, het kenteken, zodat inkoop en verkoop aan elkaar te koppelen zijn.
- De verkoopfactuur met de vermelding van de bijzondere regeling.
- Een overzicht van marge en btw per periode voor je aangifte.
Je doet dit waarschijnlijk al deels: een map met getekende briefjes, een Excel-lijst met kentekens. Het risico zit in de gaten daartussen. Eén ontbrekende inkoopverklaring en je kunt bij een controle niet aantonen dat die scooter onder de margeregeling viel.
Hoe Takly hier bij helpt
Takly ondersteunt de margeregeling voor gebruikte voertuigen. Wat je er in de praktijk mee doet:
- Voertuigen inkopen, ook van particulieren, met een inkoopverklaring.
- Inruil en aanbetaling in de verkoopofferte zetten; bij aflevering staat de factuur klaar met beide verrekend.
- Per voertuig de hele geschiedenis terugzien: inkoop, verkoop, onderhoud en eigenaren.
- Omzet- en btw-overzichten per periode, en een maandafsluiting voor je boekhouder.
Meld je aan en probeer Takly 30 dagen gratis.
Conclusie
Met de margeregeling betaal je btw over je winst op een gebruikte scooter, brommer of e-bike, en niet over de hele verkoopprijs. Dat werkt alleen als je per voertuig kunt laten zien wat je betaalde en dat er bij inkoop geen btw is verrekend. Twijfel je over een inkoop, een inruil of een verkoop met verlies, leg hem dan aan je boekhouder voor voordat de factuur de deur uit gaat.
Veelgestelde vragen
- Hoeveel btw betaal ik bij de margeregeling?
- Je rekent 21/121 van je marge, dus van verkoopprijs min inkoopprijs. Koop je een scooter in voor € 1.200 en verkoop je hem voor € 1.850, dan is de marge € 650 en de btw € 112,81. Over de rest van de verkoopprijs betaal je geen btw.
- Mag ik de margeregeling gebruiken voor een scooter die ik van een andere dealer koop?
- Alleen als die dealer hem zelf onder de margeregeling aan jou verkoopt, zonder btw op de factuur. Staat er wel btw op de inkoopfactuur en trek je die af, dan valt de verkoop onder de gewone btw over de hele verkoopprijs.
- Wat zet ik op de factuur bij de margeregeling?
- Je vermeldt geen btw-bedrag en geen btw-percentage. Wel moet de verwijzing naar de bijzondere regeling voor gebruikte goederen erop. De exacte wettelijke tekst vind je bij de Belastingdienst; neem die letterlijk over in je factuursjabloon.
- Wat als ik een gebruikte scooter met verlies verkoop?
- Dan is de marge op die verkoop nul en betaal je daarover geen btw. Werk je per voertuig, dan mag je dat verlies niet wegstrepen tegen de marge op een ander voertuig. Twijfel je over jouw situatie, leg het dan aan je boekhouder voor.
- Welke papieren heb ik nodig bij inkoop van een particulier?
- Een inkoopverklaring per voertuig, ondertekend door de verkoper, met zijn gegevens, de datum, de inkoopprijs en de gegevens van het voertuig: framenummer, en het kenteken als het er een heeft. Daarmee toon je aan dat er geen btw is betaald en wat je inkoopprijs was.